

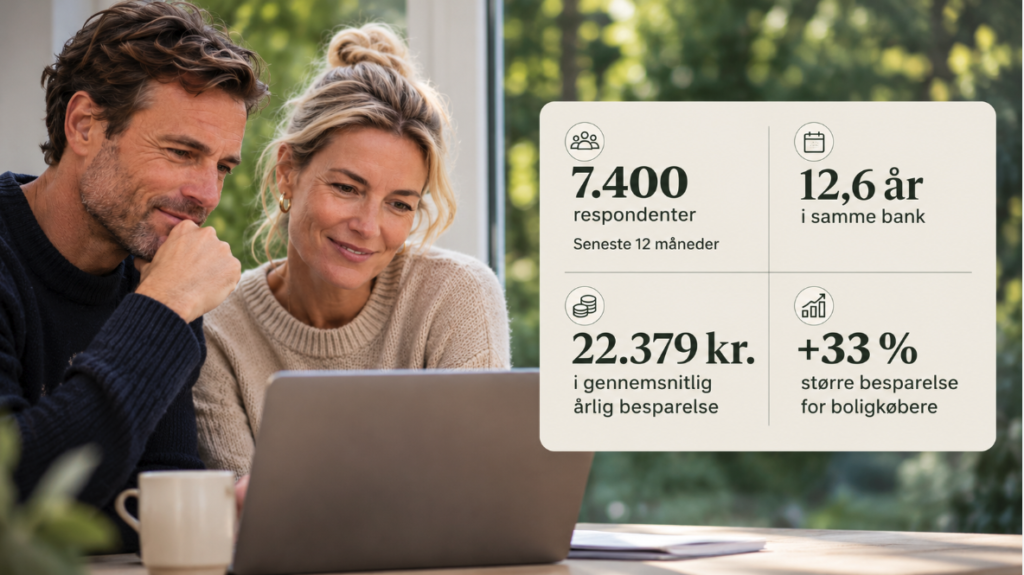
En ny analyse fra Findbank.dk baseret på 7.400 respondenter gennem de seneste 12 måneder viser, at boligejere i gennemsnit har været kunder i deres nuværende bank i 12,6 år. Samtidig viser opgørelsen et gennemsnitligt beregnet besparelsespotentiale på 22.379 kr. årligt ved at skifte bank.
 Af Kasper Kjems. Redaktør - Findbank.dk
Danskerne har ofte lange relationer til deres banker. En ny analyse fra Findbank.dk viser, at boligejere, som undersøger deres muligheder på bankmarkedet, i gennemsnit har været kunder i deres nuværende bank i 12,6 år. Men en lang bankrelation er ikke nødvendigvis ensbetydende med de mest konkurrencedygtige renter og vilkår.
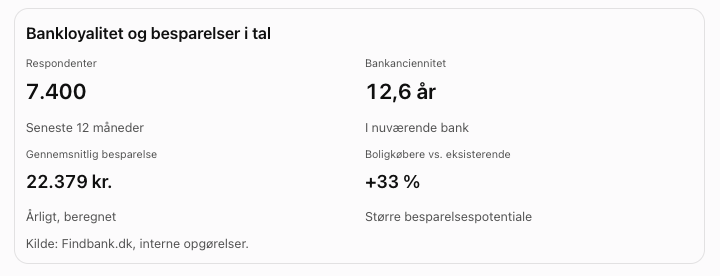
Analysen viser samtidig, at kunderne i gennemsnit har et beregnet årligt besparelsespotentiale på 22.379 kr. ved at skifte bank. Undersøgelsen bygger på oplysninger fra 7.400 respondenter, der har benyttet Findbank.dk inden for de seneste 12 måneder. Tallene peger på, at det kan være økonomisk fordelagtigt at undersøge bankmarkedet – også selvom man har været kunde i den samme bank i mange år.
Boligejere bliver i banken i mere end et årti
Der er forskelle på, hvor længe kunderne har været i deres nuværende bank, afhængigt af hvilken boligtype de ejer eller ønsker at købe. Sommerhuskunder har den længste bankanciennitet med gennemsnitligt 15,86 år, mens andelsboligkunder har været i deres nuværende bank i 10,82 år.
| Boligtype | Gennemsnitlig tid i nuværende bank |
|---|---|
| Sommerhus | 15,86 år |
| Hus | 13,11 år |
| Ejerlejlighed | 13,06 år |
| Andelsbolig | 10,82 år |
| Samlet | 12,64 år |
Tallene viser også, at eksisterende boligejere generelt har været længere i deres nuværende bank end kunder, der står over for et boligkøb. Eksisterende boligejere har i gennemsnit været i deres bank i 13,04 år, mens boligkøbere har været det i 12,38 år. Det kan blandt andet hænge sammen med, at boligkøb ofte er en anledning til at genoverveje sit bankforhold, mens eksisterende boligejere i højere grad fortsætter med deres nuværende bank.
Vil du have en lavere rente på dit andelboliglån, kan du bruge vores side om de billigste andelsboliglån
Over 22.000 kr. i gennemsnitlig årlig besparelse
Samtidig viser Findbank.dks opgørelse, at der kan være betydelige besparelser ved at sammenligne banktilbud. På tværs af boligtyper er den gennemsnitlige beregnede besparelse 22.379 kr. årligt.
Besparelserne varierer dog afhængigt af boligtypen.
| Boligtype | Gennemsnitlig årlig besparelse |
|---|---|
| Ejerlejlighed | 30.366 kr. |
| Hus | 25.501 kr. |
| Andelsbolig | 16.049 kr. |
| Sommerhus | 11.333 kr. |
| Samlet | 22.379 kr. |
Særligt kunder med ejerlejligheder og huse har et stort beregnet besparelsespotentiale. For ejerlejligheder ligger den gennemsnitlige besparelse på godt 30.000 kr. årligt, mens den for huse ligger på omkring 25.500 kr. Forskellene kan blandt andet hænge sammen med lånenes størrelse, kundernes økonomi og bankernes individuelle kreditvurderinger.
Boligkøbere har særligt meget at hente, når de henter flere tilbud
Opgørelsen viser desuden, at kunder, der står over for et boligkøb, generelt har et større beregnet besparelsespotentiale end eksisterende boligejere. Blandt boligkøbere ligger den gennemsnitlige beregnede besparelse på 26.308 kr. årligt, mens den for eksisterende boligejere er 19.802 kr. Det svarer til en forskel på omkring 33 %.
En mulig forklaring er, at boligkøb ofte indebærer nye finansieringsbehov, hvor bankernes tilbud kan variere betydeligt. Men tallene viser også, at eksisterende boligejere kan have meget at hente ved at undersøge markedet. For eksempel ligger den gennemsnitlige beregnede besparelse for eksisterende ejerlejlighedsejere på 34.181 kr. årligt, hvilket er højere end for ejerlejlighedskøbere. Det understreger, at besparelsespotentialet ikke kun er relevant i forbindelse med et boligkøb.
Loyalitet er ikke nødvendigvis en økonomisk fordel
En lang relation til banken kan give tryghed, kontinuitet og en rådgiver, der kender kundens økonomi. Men loyalitet er ikke i sig selv en garanti for konkurrencedygtige renter og vilkår. Bankernes priser, kreditpolitikker og interesse for forskellige kundegrupper ændrer sig løbende. Derfor kan en bank, der var det bedste valg for ti år siden, være mindre konkurrencedygtig i dag. For boligejere kan det derfor være relevant med jævne mellemrum at undersøge, om deres nuværende bank fortsat tilbyder konkurrencedygtige vilkår. Det behøver ikke nødvendigvis føre til et bankskifte. Nye tilbud kan også give et bedre grundlag for en dialog med den eksisterende bank.
Et banktjek kan være en god investering
Findbank.dk’s tal illustrerer, at der kan være store økonomiske forskelle mellem bankernes tilbud. Selvom det ikke er alle boligejere, der kan opnå besparelser på niveau med gennemsnittet, viser opgørelsen, at det kan være værd at sammenligne mulighederne.På Findbank.dk kan boligejere og boligkøbere indhente tilbud fra flere banker og sammenligne renter, vilkår og lånemuligheder.
Det vigtigste er ikke nødvendigvis at skifte bank – men at vide, om man har den bank, der passer bedst til ens økonomi.
Om undersøgelsen
Analysen er udarbejdet af Findbank.dk og bygger på data fra 7.400 respondenter, der har anvendt tjenesten inden for de seneste 12 måneder. Undersøgelsen omfatter både boligkøbere og eksisterende boligejere og er opdelt efter boligtyperne hus, ejerlejlighed, andelsbolig og sommerhus. Bankancienniteten er baseret på kundernes oplysninger om, hvor længe de har været i deres nuværende bank. Besparelserne er baseret på Findbank.dks opgørelser og angiver et beregnet besparelsespotentiale frem for nødvendigvis realiserede besparelser efter et gennemført bankskifte. Da respondenterne selv har valgt at benytte Findbank.dk, er undersøgelsen ikke nødvendigvis repræsentativ for alle danske boligejere.


